
ยอดขายดี กำไรมี แต่ทำไมเงินในบัญชีกลับไม่พอใช้?
หนึ่งในปัญหาที่ผู้ประกอบการหลายคนมองข้ามคือ “การขาดสภาพคล่องทางการเงิน” (Liquidity Crisis) เพราะแม้ธุรกิจจะมียอดขายเติบโตและมีกำไรในงบการเงิน แต่ก็ไม่ได้หมายความว่าจะมีเงินสดเพียงพอสำหรับการดำเนินงานเสมอไป
หากเงินสดไหลออกเร็วกว่าที่เงินจะไหลเข้า ธุรกิจอาจประสบปัญหาจ่ายค่าสินค้า เงินเดือน หรือค่าใช้จ่ายประจำได้ไม่ทันเวลา
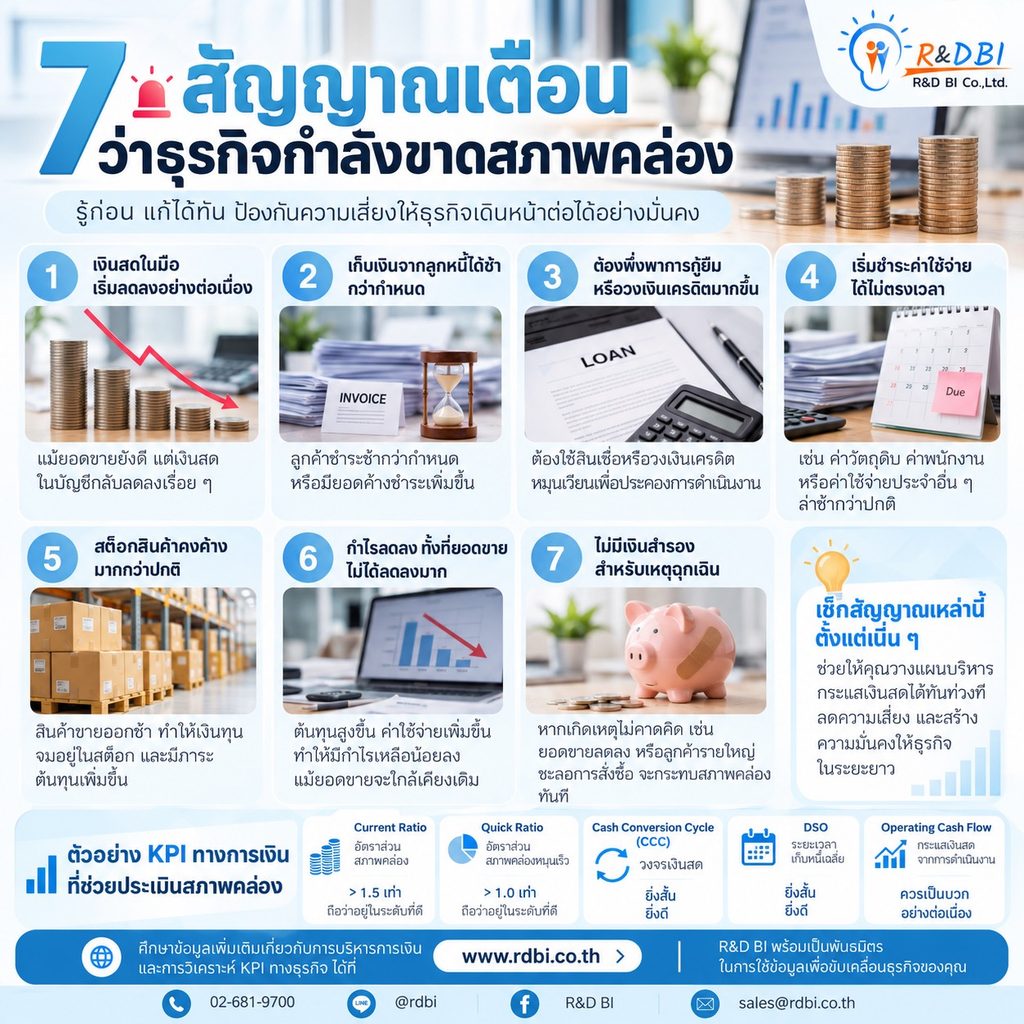
มาดูกันว่า 7 สัญญาณเตือนที่บ่งบอกว่าธุรกิจของคุณอาจกำลังเผชิญปัญหาสภาพคล่อง มีอะไรบ้าง?
1.เงินสดในมือเริ่มลดลงอย่างต่อเนื่อง
(Sales Growth Without Cash Flow)
แม้ยอดขายจะเติบโตอย่างต่อเนื่อง แต่เงินสดกลับไม่เพิ่มขึ้นตาม อาจเกิดจากการขายสินค้าแบบให้เครดิตลูกค้า หรือมีค่าใช้จ่ายเพิ่มขึ้นเร็วกว่ารายรับที่เก็บได้จริง
สิ่งที่ต้องระวัง: ธุรกิจอาจมีกำไรทางบัญชี แต่ไม่มีเงินสดเพียงพอสำหรับหมุนเวียนในแต่ละวัน
- ลูกหนี้การค้าเริ่มจ่ายเงินล่าช้า
(Delayed Accounts Receivable)
ลูกค้าเริ่มชำระเงินเกินกำหนด จากเครดิต 30 วัน กลายเป็น 60–90 วัน ส่งผลให้เงินทุนที่ควรนำกลับมาหมุนเวียนในธุรกิจถูกผูกไว้กับลูกหนี้
สิ่งที่ต้องระวัง: ระยะเวลาเก็บหนี้เฉลี่ย (DSO) เพิ่มสูงขึ้น ทำให้ธุรกิจต้องใช้เงินทุนหมุนเวียนมากกว่าเดิม
3.ต้องพึ่งพาเงินกู้ระยะสั้นเพื่อจ่ายค่าใช้จ่ายประจำ
(Overreliance on Short-Term Debt)
เริ่มใช้วงเงินเบิกเกินบัญชี (OD) หรือกู้ยืมระยะสั้นเพื่อจ่ายเงินเดือน ค่าเช่า และค่าใช้จ่ายดำเนินงานตามปกติ แทนที่จะใช้เงินสดจากการดำเนินธุรกิจ
สิ่งที่ต้องระวัง: ภาระดอกเบี้ยและหนี้สินอาจเพิ่มขึ้น จนธุรกิจต้องกู้เงินใหม่มาใช้ชำระหนี้เดิม
- เริ่มจ่ายเงินให้คู่ค้าหรือซัพพลายเออร์ล่าช้า
(Delayed Supplier Payments)
ธุรกิจเริ่มเลื่อนกำหนดชำระค่าสินค้า ขอขยายเครดิต หรือเลือกจ่ายเฉพาะรายการที่จำเป็นก่อน เพื่อรักษาเงินสดไว้ใช้ในกิจการ
สิ่งที่ต้องระวัง: หากเกิดขึ้นต่อเนื่อง อาจกระทบความน่าเชื่อถือ เงื่อนไขเครดิต และความสัมพันธ์กับคู่ค้า
- สินค้าคงคลังเพิ่มขึ้น แต่ระบายออกได้ช้า
(Excess Inventory)
สินค้าค้างสต็อกจำนวนมาก หรือมีวัตถุดิบที่ซื้อมาเกินความจำเป็น ทำให้เงินทุนถูกจมอยู่ในสินค้าที่ยังไม่สามารถเปลี่ยนกลับมาเป็นเงินสดได้
สิ่งที่ต้องระวัง: ต้นทุนจัดเก็บเพิ่มขึ้น ขณะที่เงินสดสำหรับใช้ดำเนินงานลดลง
- เงินสดจากการดำเนินงานติดลบต่อเนื่อง
(Negative Operating Cash Flow)
แม้ธุรกิจจะแสดงผลกำไร แต่กระแสเงินสดสุทธิจากกิจกรรมดำเนินงานกลับติดลบต่อเนื่อง สะท้อนว่าเงินสดที่ได้รับจากการดำเนินธุรกิจอาจไม่เพียงพอต่อเงินสดที่ต้องจ่ายออก
สิ่งที่ต้องระวัง: หากไม่มีเงินสำรองหรือแหล่งเงินทุนรองรับ ธุรกิจอาจไม่สามารถดำเนินงานได้อย่างต่อเนื่อง
- ไม่มีเงินสดสำรองเพียงพอรองรับเหตุฉุกเฉิน
(Insufficient Cash Reserves)
ธุรกิจมีเงินสดสำรองน้อยจนไม่สามารถรับมือกับเหตุการณ์ที่ไม่คาดคิด เช่น ยอดขายลดลง ลูกค้ารายใหญ่จ่ายเงินล่าช้า หรือเครื่องจักรต้องซ่อมแซมเร่งด่วน
สิ่งที่ต้องระวัง: ค่าใช้จ่ายฉุกเฉินเพียงครั้งเดียวอาจทำให้ธุรกิจขาดเงินทุนหมุนเวียนและสะดุดทันที
⸻
แล้วธุรกิจควรรับมืออย่างไร?
การบริหารสภาพคล่องไม่ใช่เพียงการดูว่ามีเงินเหลือในบัญชีเท่าไร แต่ต้องมองเห็นทั้ง เงินที่จะได้รับ เงินที่ต้องจ่าย และช่วงเวลาที่เงินสดจะเข้า–ออก
ผู้ประกอบการควรเริ่มจาก
- จัดทำประมาณการกระแสเงินสด (Cash Flow Forecast) เพื่อคาดการณ์เงินเข้า–ออกล่วงหน้า
- ติดตามลูกหนี้และเจ้าหนี้อย่างใกล้ชิด เพื่อบริหารระยะเวลารับเงินและจ่ายเงินให้เหมาะสม
- บริหารสินค้าคงคลังอย่างมีประสิทธิภาพ เพื่อลดเงินทุนที่จมอยู่ในสต็อก
- ติดตามตัวชี้วัดทางการเงิน เช่น Current Ratio, Quick Ratio และ Cash Conversion Cycle (CCC)
- เตรียมเงินสำรองและแผนรับมือฉุกเฉิน ให้สอดคล้องกับความเสี่ยงและค่าใช้จ่ายของธุรกิจ
สรุป: ธุรกิจที่มีกำไร ไม่ได้หมายความว่าจะมีสภาพคล่องที่ดีเสมอไป
ปัญหาสภาพคล่องมักไม่ได้เกิดขึ้นในวันเดียว แต่ค่อย ๆ สะสมจากการบริหารเงินทุนหมุนเวียนที่ไม่สอดคล้องกับการดำเนินธุรกิจ
การมองเห็นสัญญาณเตือนตั้งแต่เนิ่น ๆ และใช้ข้อมูลทางการเงินประกอบการตัดสินใจ จะช่วยให้ผู้บริหารวางแผนรับมือ ลดความเสี่ยง และรักษาความต่อเนื่องของธุรกิจได้ดียิ่งขึ้น
เพราะ “กำไร” สะท้อนผลการดำเนินงาน แต่ “เงินสด” คือสิ่งที่ทำให้ธุรกิจเดินหน้าต่อไปได้
#บริหารสภาพคล่อง #CashFlow #กระแสเงินสด #บริหารธุรกิจ #การเงินธุรกิจ #BusinessIntelligence #RDBI
สามารถเข้าไปดูบทความอื่นๆ ได้ที่: https://rdbi.co.th/blog/
📞 โทร: 02-681-9700 | Line OA : @rdbi | Facebook : R&D BI | อีเมล์ : sales@rdbi.co.th