
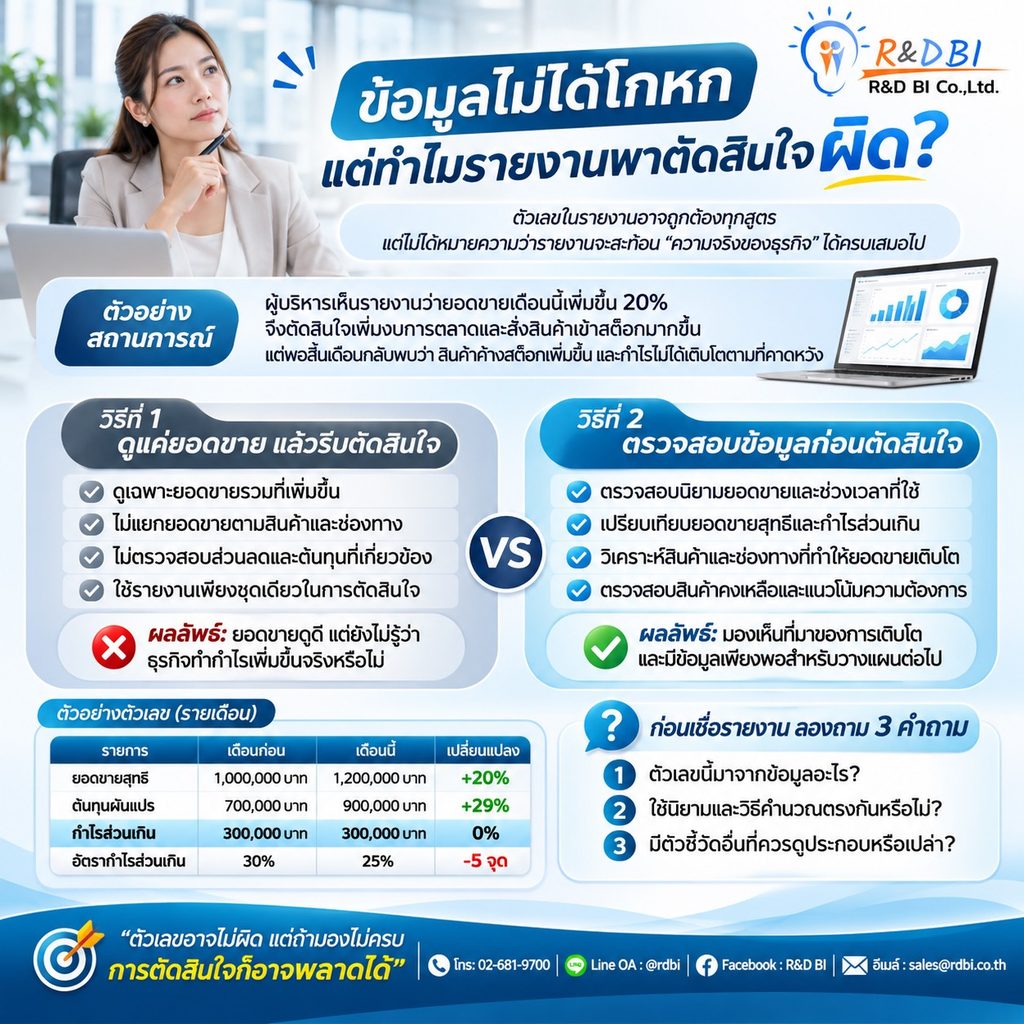
ตัวเลขในรายงานอาจคำนวณถูกต้องทุกสูตร แต่ไม่ได้หมายความว่ารายงานจะสะท้อนความจริงของธุรกิจได้ครบถ้วนเสมอไป
🔎 เปรียบเทียบ 2 วิธีใช้ข้อมูล
วิธีที่ 1: ดูแค่ยอดขาย แล้วรีบตัดสินใจ 💡
- ดูเฉพาะยอดขายรวมที่เพิ่มขึ้น
- ไม่แยกยอดขายตามสินค้าและช่องทาง
- ไม่ตรวจสอบส่วนลดและต้นทุนที่เกี่ยวข้อง
- ใช้รายงานเพียงชุดเดียวในการตัดสินใจ
📍ผลลัพธ์: ยอดขายดูดี แต่ยังไม่รู้ว่าธุรกิจทำกำไรเพิ่มขึ้นจริงหรือไม่
วิธีที่ 2: ตรวจสอบข้อมูลก่อนตัดสินใจ 💡
- ตรวจสอบนิยามยอดขายและช่วงเวลาที่ใช้
- เปรียบเทียบยอดขายสุทธิและกำไรส่วนเกิน
- วิเคราะห์สินค้าและช่องทางที่ทำให้ยอดขายเติบโต
- ตรวจสอบสินค้าคงเหลือและแนวโน้มความต้องการ
📍ผลลัพธ์: มองเห็นที่มาของการเติบโต และมีข้อมูลเพียงพอสำหรับวางแผนต่อไป
💡 ตัวอย่างสมมติ
เดือนก่อน
- ยอดขายสุทธิ 1,000,000 บาท
- ต้นทุนผันแปร 700,000 บาท
- กำไรส่วนเกิน 300,000 บาท (30%)
เดือนนี้
- ยอดขายสุทธิ 1,200,000 บาท
- ต้นทุนผันแปร 900,000 บาท
- กำไรส่วนเกิน 300,000 บาท (25%)
ยอดขายเพิ่มขึ้น 20% จริง แต่กำไรส่วนเกินเป็นจำนวนเงินเท่าเดิม!
ก่อนเชื่อรายงาน ลองถาม 3 คำถาม
- ตัวเลขนี้มาจากข้อมูลอะไร?
- ใช้นิยามและวิธีคำนวณตรงกันหรือไม่?
- มีตัวชี้วัดอื่นที่ควรดูประกอบหรือเปล่า?
สามารถเข้าไปดูบทความอื่นๆ ได้ที่: https://rdbi.co.th/blog/
📞 โทร: 02-681-9700 | Line OA : @rdbi | Facebook : R&D BI | อีเมล์ : sales@rdbi.co.th