
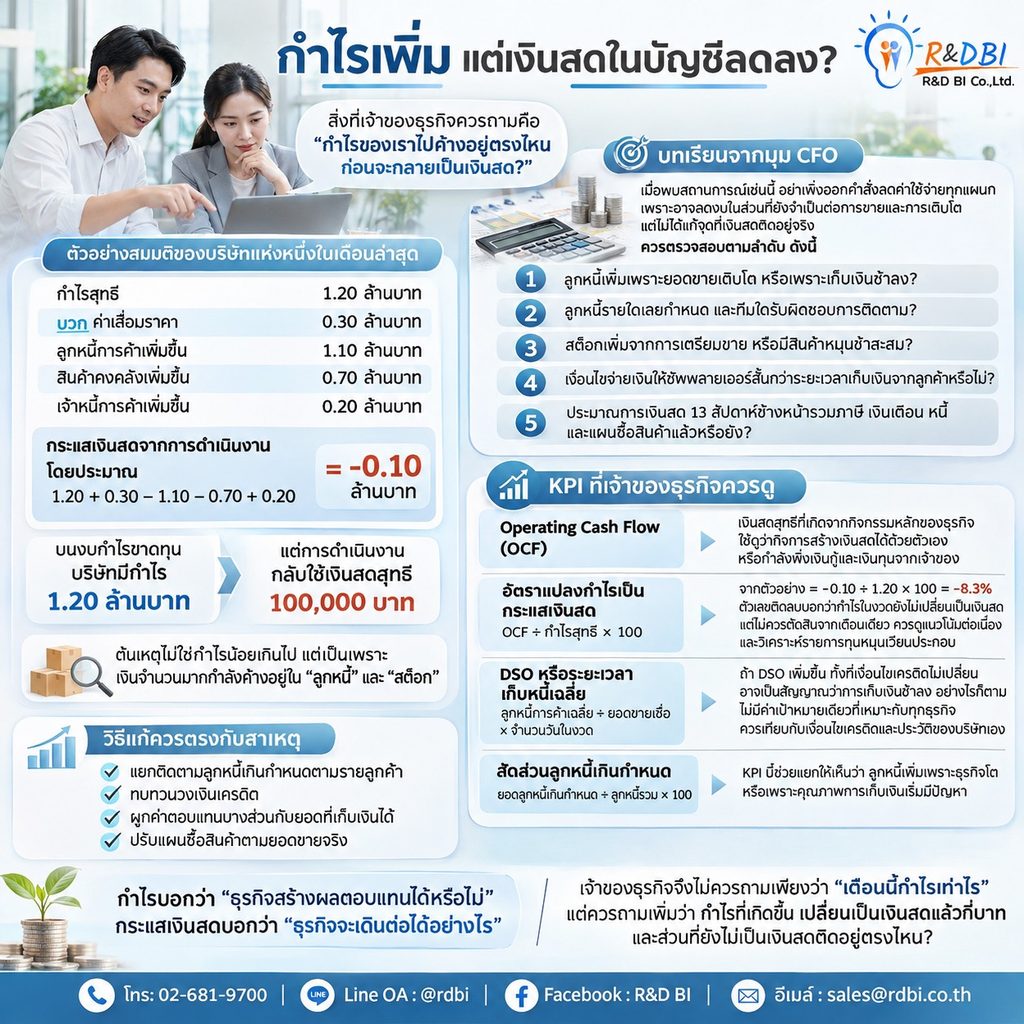
ปัญหานี้ไม่ได้แปลว่า “ฝ่ายขายขายไม่ดี” หรือ “ฝ่ายบัญชีทำตัวเลขผิด” เสมอไป สิ่งที่เจ้าของธุรกิจควรถามคือ กำไรของเราไปค้างอยู่ตรงไหน ก่อนจะกลายเป็นเงินสด?
💡 ลองดูตัวอย่างสมมติของบริษัทแห่งหนึ่ง :
กำไรสุทธิ 1.20 ล้านบาท
บวกกลับค่าเสื่อมราคา 0.30 ล้านบาท
ลูกหนี้การค้าเพิ่มขึ้น 1.10 ล้านบาท
สินค้าคงคลังเพิ่มขึ้น 0.70 ล้านบาท
เจ้าหนี้การค้าเพิ่มขึ้น 0.20 ล้านบาท
กระแสเงินสดจากการดำเนินงาน :
1.20 + 0.30 – 1.10 – 0.70 + 0.20 = -0.10 ล้านบาท (ใช้เงินสดสุทธิ 100,000 บาท) ต้นเหตุคือเงินค้างอยู่ใน “ลูกหนี้” และ “สต็อก”
📌 บทเรียนจากมุม CFO
อย่าเพิ่งออกคำสั่งลดค่าใช้จ่ายทุกแผนก แต่ควรตรวจสอบตามลำดับ:
- ลูกหนี้เพิ่มเพราะยอดขายโต หรือเก็บเงินช้าลง?
- ลูกหนี้รายใดเลยกำหนด และใครรับผิดชอบติดตาม?
- สต็อกเพิ่มจากการเตรียมขาย หรือมีสินค้าหมุนช้าสะสม?
- เงื่อนไขจ่ายซัพพลายเออร์สั้นกว่าระยะเวลาเก็บเงินจากลูกค้าไหม?
- ประมาณการเงินสด 13 สัปดาห์ข้างหน้ารวมภาษี เงินเดือน หนี้ และแผนซื้อสินค้าแล้วหรือยัง?
วิธีแก้ควรตรงจุด เช่น แยกติดตามลูกหนี้เกินกำหนด ทบทวนวงเงินเครดิต ผูกค่าตอบแทนกับยอดเก็บเงิน และปรับแผนซื้อสินค้าตามยอดขายจริง
📊 KPI ที่เจ้าของธุรกิจควรดู
- Operating Cash Flow (OCF): ดูว่ากิจการสร้างเงินสดเองได้ไหม
- อัตราแปลงกำไรเป็นกระแสเงินสด: (OCF ÷ กำไรสุทธิ) × 100
- DSO (ระยะเวลาเก็บหนี้เฉลี่ย): ดูว่าเก็บเงินช้าลงหรือไม่
- สัดส่วนลูกหนี้เกินกำหนด: แยกให้เห็นว่าลูกหนี้เพิ่มเพราะโตหรือเก็บเงินมีปัญหา
กำไรบอกว่า “ธุรกิจสร้างผลตอบแทนได้หรือไม่” แต่กระแสเงินสดบอกว่า “ธุรกิจจะเดินต่อได้อย่างไร”
เจ้าของธุรกิจจึงไม่ควรถามเพียงว่า “เดือนนี้กำไรเท่าไร” แต่ควรถามเพิ่มว่า กำไรที่เกิดขึ้น เปลี่ยนเป็นเงินสดแล้วกี่บาท และส่วนที่ยังไม่เป็นเงินสดติดอยู่ตรงไหน?
สามารถเข้าไปดูบทความอื่นๆ ได้ที่: https://rdbi.co.th/blog/
📞 โทร: 02-681-9700 | Line OA : @rdbi | Facebook : R&D BI | อีเมล์ : sales@rdbi.co.th