
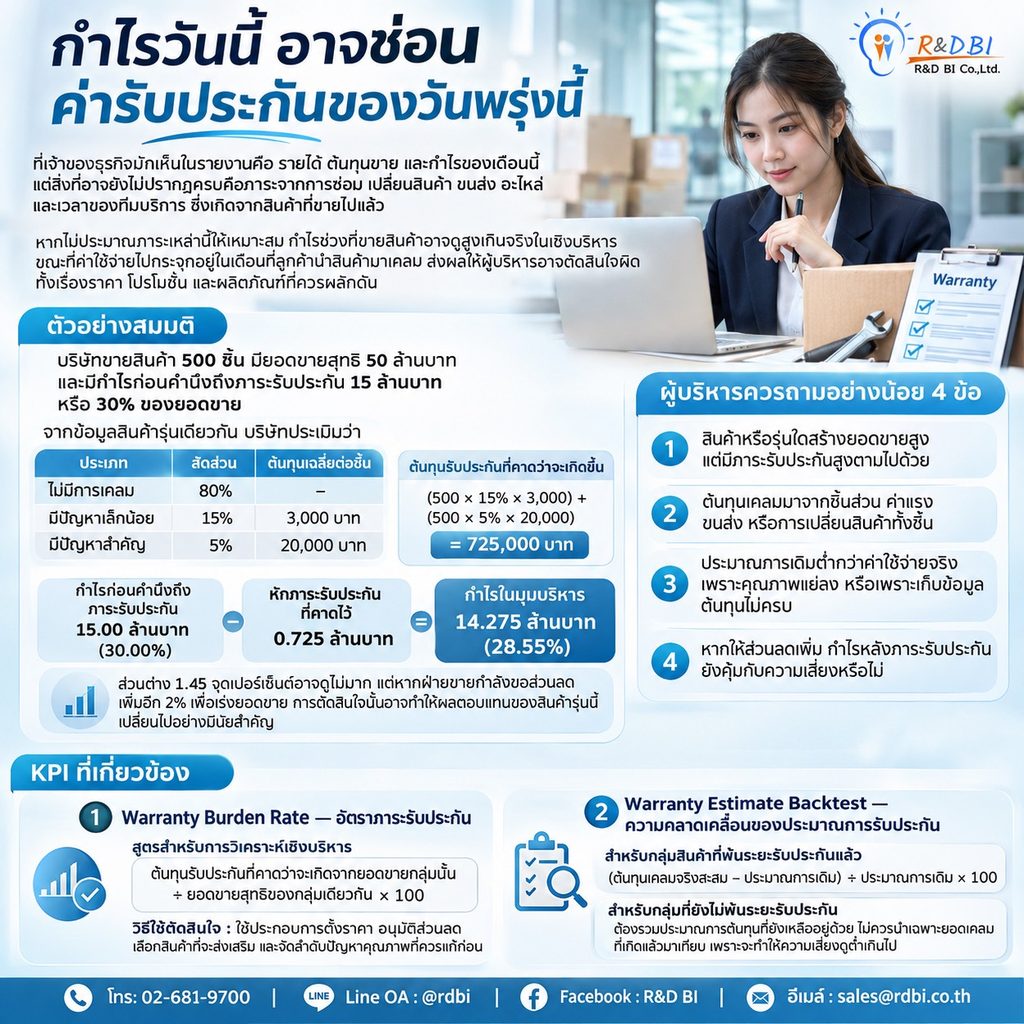
หากไม่ประมาณภาระเหล่านี้ให้เหมาะสม กำไรช่วงที่ขายสินค้าอาจดูสูงเกินจริงในเชิงบริหาร ขณะที่ค่าใช้จ่ายไปกระจุกอยู่ในเดือนที่ลูกค้านำสินค้ามาเคลม ส่งผลให้ผู้บริหารอาจตัดสินใจผิดทั้งเรื่องราคา โปรโมชั่น และผลิตภัณฑ์ที่ควรผลักดัน
ตัวอย่างสมมติ 💡
บริษัทขายสินค้า 500 ชิ้น มียอดขายสุทธิ 50 ล้านบาท และมีกำไรก่อนคำนึงถึงภาระรับประกัน 15 ล้านบาท หรือ 30% ของยอดขาย
จากข้อมูลสินค้ารุ่นเดียวกัน บริษัทประเมินว่า
- 80% ไม่มีการเคลม
- 15% มีปัญหาเล็กน้อย ต้นทุนเฉลี่ย 3,000 บาทต่อชิ้น
- 5% มีปัญหาสำคัญ ต้นทุนเฉลี่ย 20,000 บาทต่อชิ้น
ต้นทุนรับประกันที่คาดว่าจะเกิดขึ้นจึงเท่ากับ
(500 × 15% × 3,000) + (500 × 5% × 20,000) = 725,000 บาท
เมื่อหักภาระรับประกันที่คาดไว้ กำไรในมุมบริหารจะเหลือ 14.275 ล้านบาท หรือ 28.55% ของยอดขาย ไม่ใช่ 30% ตามภาพแรก
ส่วนต่าง 1.45 จุดเปอร์เซ็นต์อาจดูไม่มาก แต่หากฝ่ายขายกำลังขอส่วนลดเพิ่มอีก 2% เพื่อเร่งยอดขาย การตัดสินใจนั้นอาจทำให้ผลตอบแทนของสินค้ารุ่นนี้เปลี่ยนไปอย่างมีนัยสำคัญ
ผู้บริหารควรถามอย่างน้อย 4 ข้อ ✅
- สินค้าหรือรุ่นใดสร้างยอดขายสูง แต่มีภาระรับประกันสูงตามไปด้วย
- ต้นทุนเคลมมาจากชิ้นส่วน ค่าแรง ขนส่ง หรือการเปลี่ยนสินค้าทั้งชิ้น
- ประมาณการเดิมต่ำกว่าค่าใช้จ่ายจริงเพราะคุณภาพแย่ลง หรือเพราะเก็บข้อมูลต้นทุนไม่ครบ
- หากให้ส่วนลดเพิ่ม กำไรหลังภาระรับประกันยังคุ้มกับความเสี่ยงหรือไม่
KPI ที่เกี่ยวข้อง 📍
- Warranty Burden Rate — อัตราภาระรับประกัน
สูตรสำหรับการวิเคราะห์เชิงบริหาร:
ต้นทุนรับประกันที่คาดว่าจะเกิดจากยอดขายกลุ่มนั้น ÷ ยอดขายสุทธิของกลุ่มเดียวกัน × 100
วิธีใช้ตัดสินใจ: ใช้ประกอบการตั้งราคา อนุมัติส่วนลด เลือกสินค้าที่จะส่งเสริม และจัดลำดับปัญหาคุณภาพที่ควรแก้ก่อน
- Warranty Estimate Backtest — ความคลาดเคลื่อนของประมาณการรับประกัน
สำหรับกลุ่มสินค้าที่พ้นระยะรับประกันแล้ว:
(ต้นทุนเคลมจริงสะสม − ประมาณการเดิม) ÷ ประมาณการเดิม × 100
สำหรับกลุ่มที่ยังไม่พ้นระยะรับประกัน ต้องรวมประมาณการต้นทุนที่ยังเหลืออยู่ด้วย ไม่ควรนำเฉพาะยอดเคลมที่เกิดแล้วมาเทียบ เพราะจะทำให้ความเสี่ยงดูต่ำเกินไป
สามารถเข้าไปดูบทความอื่นๆ ได้ที่: https://rdbi.co.th/blog/
📞 โทร: 02-681-9700 | Line OA : @rdbi | Facebook : R&D BI | อีเมล์ : sales@rdbi.co.th