
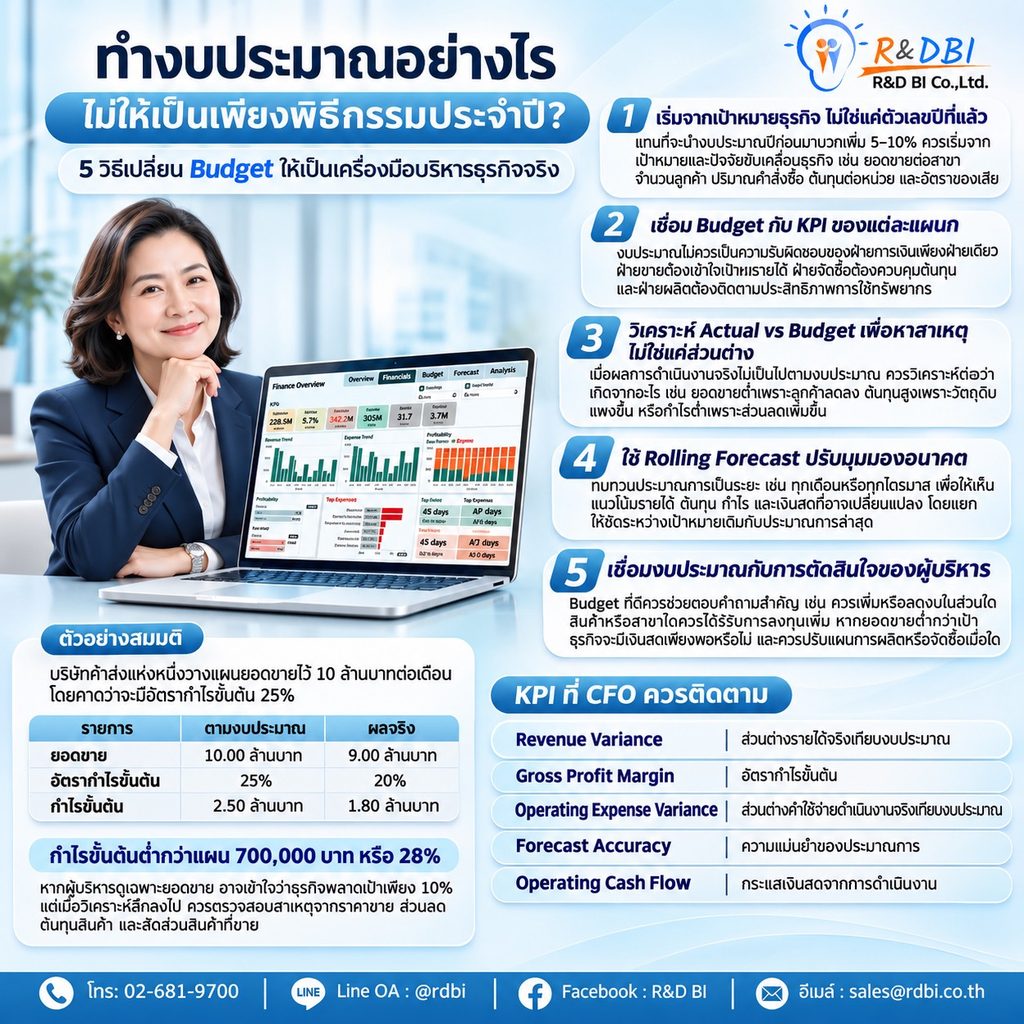
5 วิธีเปลี่ยน Budget ให้เป็นเครื่องมือบริหารธุรกิจจริง
- เริ่มจากเป้าหมายธุรกิจ ไม่ใช่แค่ตัวเลขปีที่แล้ว 🎯
แทนที่จะนำงบประมาณปีก่อนมาบวกเพิ่ม 5–10% ควรเริ่มจากเป้าหมายและปัจจัยขับเคลื่อนธุรกิจ เช่น
- ค้าปลีก: ยอดขายต่อสาขา จำนวนลูกค้า และยอดซื้อต่อบิล
- ค้าส่ง: ปริมาณคำสั่งซื้อ อัตรากำไร และระยะเวลาเก็บหนี้
- โรงงาน: ปริมาณการผลิต ต้นทุนต่อหน่วย และอัตราของเสีย
- เชื่อม Budget กับ KPI ของแต่ละแผนก ⚖️
งบประมาณไม่ควรเป็นความรับผิดชอบของฝ่ายการเงินเพียงฝ่ายเดียว
ฝ่ายขายต้องเข้าใจเป้าหมายรายได้ ฝ่ายจัดซื้อต้องควบคุมต้นทุน และฝ่ายผลิตต้องติดตามประสิทธิภาพการใช้ทรัพยากร
- วิเคราะห์ Actual vs Budget เพื่อหาสาเหตุ ไม่ใช่แค่ส่วนต่าง 📈
เมื่อผลการดำเนินงานจริงไม่เป็นไปตามงบประมาณ อย่าหยุดเพียงคำถามว่า “ต่างจากแผนกี่เปอร์เซ็นต์?”
แต่ควรวิเคราะห์ต่อว่าเกิดจากอะไร เช่น
- ยอดขายต่ำกว่าแผนเพราะจำนวนลูกค้าลดลง หรือยอดซื้อต่อบิลลดลง?
- ต้นทุนสูงกว่าแผนเพราะราคาวัตถุดิบเพิ่มขึ้น หรือเกิดของเสียมากขึ้น?
- กำไรต่ำกว่าเป้าเพราะส่วนลดเพิ่มขึ้น หรือสัดส่วนสินค้าที่ขายเปลี่ยนไป?
- ใช้ Rolling Forecast ปรับมุมมองอนาคต 📖
ธุรกิจควรทบทวนประมาณการเป็นระยะ เช่น ทุกเดือนหรือทุกไตรมาส เพื่อให้เห็นแนวโน้มรายได้ ต้นทุน กำไร และเงินสดที่อาจเปลี่ยนแปลง
โดยแยกให้ชัดระหว่างเป้าหมายเดิมกับประมาณการล่าสุด
- เชื่อมงบประมาณกับการตัดสินใจของผู้บริหาร 💳
Budget ที่ดีควรช่วยตอบคำถามสำคัญ เช่น
- ควรเพิ่มหรือลดงบประมาณในส่วนใด?
- สินค้าหรือสาขาใดควรได้รับการลงทุนเพิ่ม?
- หากยอดขายต่ำกว่าเป้า ธุรกิจจะมีเงินสดเพียงพอหรือไม่?
- ควรปรับแผนการผลิตหรือจัดซื้อเมื่อใด?
ตัวอย่างสมมติ:
บริษัทค้าส่งแห่งหนึ่งวางแผนยอดขายไว้ 10 ล้านบาทต่อเดือน โดยคาดว่าจะมีอัตรากำไรขั้นต้น 25%
แต่ผลจริงพบว่า
- ยอดขายจริง 9 ล้านบาท
- อัตรากำไรขั้นต้นจริง 20%
- กำไรขั้นต้นตามงบประมาณ 2.50 ล้านบาท
- กำไรขั้นต้นจริง 1.80 ล้านบาท
กำไรขั้นต้นต่ำกว่าแผน 700,000 บาท หรือ 28%
หากผู้บริหารดูเฉพาะยอดขาย อาจเข้าใจว่าธุรกิจพลาดเป้าเพียง 10% แต่เมื่อวิเคราะห์ลึกลงไป ซึ่งควรตรวจสอบสาเหตุจากราคาขาย ส่วนลด ต้นทุนสินค้า และสัดส่วนสินค้าที่ขาย
KPI ที่ CFO ควรติดตาม
📊 Revenue Variance — ส่วนต่างรายได้จริงเทียบงบประมาณ
📊 Gross Profit Margin — อัตรากำไรขั้นต้น
📊 Operating Expense Variance — ส่วนต่างค่าใช้จ่ายดำเนินงานจริงเทียบงบประมาณ
📊 Forecast Accuracy — ความแม่นยำของประมาณการ
📊 Operating Cash Flow — กระแสเงินสดจากการดำเนินงาน
สามารถเข้าไปดูบทความอื่นๆ ได้ที่: https://rdbi.co.th/blog/
📞 โทร: 02-681-9700 | Line OA : @rdbi | Facebook : R&D BI | อีเมล์ : sales@rdbi.co.th