
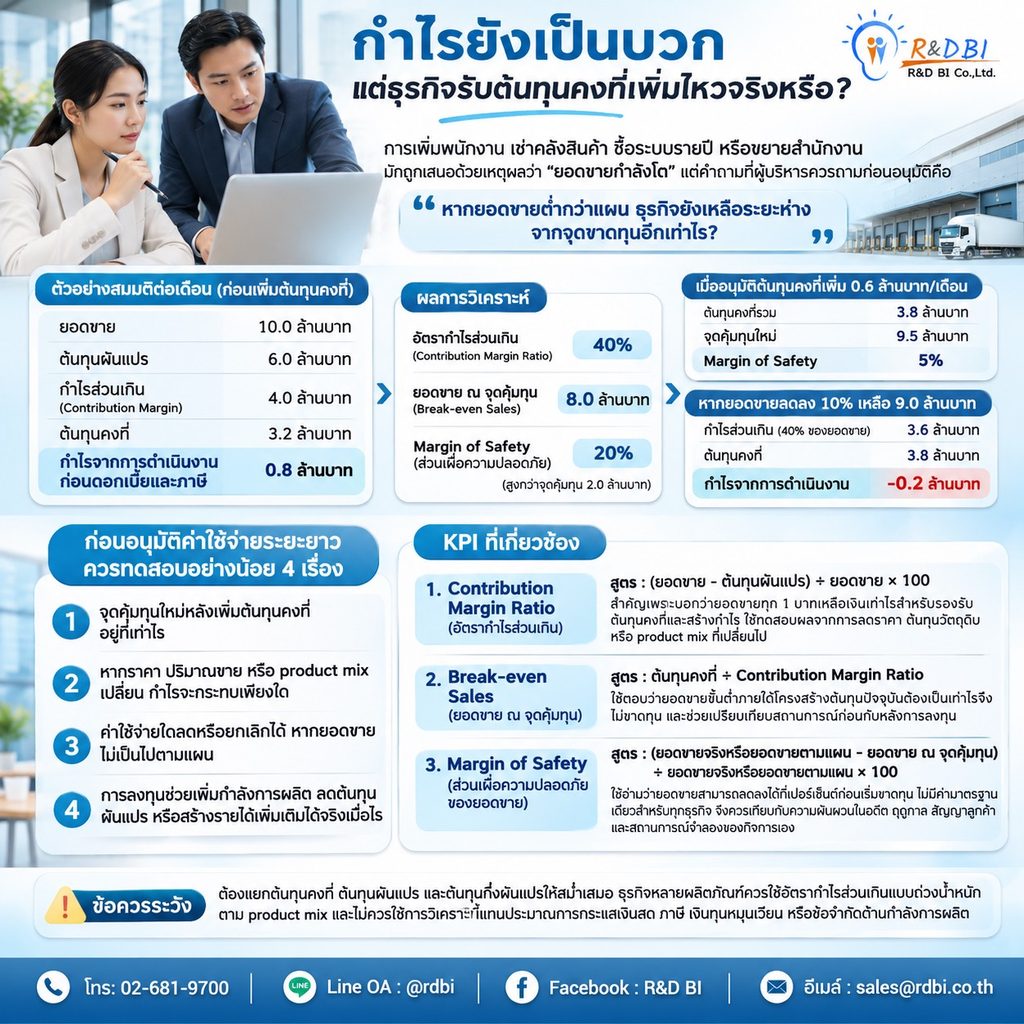
💡 กำไรยังเป็นบวก แต่ธุรกิจรับต้นทุนคงที่เพิ่มไหวจริงหรือ?
การเพิ่มพนักงาน เช่าคลังสินค้า ซื้อระบบรายปี หรือขยายสำนักงาน มักถูกเสนอด้วยเหตุผลว่า “ยอดขายกำลังโต” แต่คำถามที่ผู้บริหารควรถามก่อนอนุมัติคือ
หากยอดขายต่ำกว่าแผน ธุรกิจยังเหลือระยะห่างจากจุดขาดทุนอีกเท่าไร?
ลองดูตัวอย่างสมมติต่อเดือน ✅
- ยอดขาย 10 ล้านบาท
- ต้นทุนผันแปร 6 ล้านบาท
- กำไรส่วนเกิน หรือ Contribution Margin 4 ล้านบาท
- ต้นทุนคงที่ 3.2 ล้านบาท
- กำไรจากการดำเนินงานก่อนดอกเบี้ยและภาษี 0.8 ล้านบาท
จากตัวเลขนี้ อัตรากำไรส่วนเกินเท่ากับ 40% และยอดขาย ณ จุดคุ้มทุนเท่ากับ 8 ล้านบาท
ดังนั้น ธุรกิจมียอดขายสูงกว่าจุดคุ้มทุนอยู่ 2 ล้านบาท หรือมี Margin of Safety เท่ากับ 20%
ก่อนอนุมัติค่าใช้จ่ายระยะยาว ควรทดสอบอย่างน้อย 4 เรื่อง:
- จุดคุ้มทุนใหม่หลังเพิ่มต้นทุนคงที่อยู่ที่เท่าไร
- หากราคา ปริมาณขาย หรือ product mix เปลี่ยน กำไรจะกระทบเพียงใด
- ค่าใช้จ่ายใดลดหรือยกเลิกได้ หากยอดขายไม่เป็นไปตามแผน
- การลงทุนช่วยเพิ่มกำลังการผลิต ลดต้นทุนผันแปร หรือสร้างรายได้เพิ่มเติมได้จริงเมื่อไร
KPI ที่เกี่ยวข้อง 📍
- Contribution Margin Ratio — อัตรากำไรส่วนเกิน
สูตร: (ยอดขาย – ต้นทุนผันแปร) ÷ ยอดขาย × 100- ใช้ทดสอบผลจากการลดราคา ต้นทุนวัตถุดิบ หรือ product mix ที่เปลี่ยนไป
- Break-even Sales — ยอดขาย ณ จุดคุ้มทุน
สูตร: ต้นทุนคงที่ ÷ Contribution Margin Ratio- ใช้ตอบว่ายอดขายขั้นต่ำภายใต้โครงสร้างต้นทุนปัจจุบันต้องเป็นเท่าไรจึงไม่ขาดทุน และช่วยเปรียบเทียบสถานการณ์ก่อนกับหลังการลงทุน
- Margin of Safety — ส่วนเผื่อความปลอดภัยของยอดขาย
สูตร: (ยอดขายจริงหรือยอดขายตามแผน – ยอดขาย ณ จุดคุ้มทุน) ÷ ยอดขายจริงหรือยอดขายตามแผน × 100- ใช้อ่านว่ายอดขายสามารถลดลงได้กี่เปอร์เซ็นต์ก่อนเริ่มขาดทุน ไม่มีค่ามาตรฐานเดียวสำหรับทุกธุรกิจ
ข้อควรระวัง: ต้องแยกต้นทุนคงที่ ต้นทุนผันแปร และต้นทุนกึ่งผันแปรให้สม่ำเสมอ ธุรกิจหลายผลิตภัณฑ์ควรใช้อัตรากำไรส่วนเกินแบบถ่วงน้ำหนักตาม product mix และไม่ควรใช้การวิเคราะห์นี้แทนประมาณการกระแสเงินสด ภาษี เงินทุนหมุนเวียน หรือข้อจำกัดด้านกำลังการผลิต
สามารถเข้าไปดูบทความอื่นๆ ได้ที่: https://rdbi.co.th/blog/
📞 โทร: 02-681-9700 | Line OA : @rdbi | Facebook : R&D BI | อีเมล์ : sales@rdbi.co.th