
หลายธุรกิจจัดอันดับลูกค้าจากยอดขายเพียงอย่างเดียว โดยอาจมองข้ามค่าใช้จ่ายที่เกิดขึ้นจากการดูแลลูกค้าแต่ละราย เช่น การรับคำสั่งซื้อ การจัดเตรียมสินค้า การจัดส่ง และการจัดการสินค้าคืน
หนึ่งในแนวทางที่ช่วยมองเห็นต้นทุนเหล่านี้คือ Cost-to-Serve Analysis หรือการวิเคราะห์ต้นทุนในการให้บริการลูกค้า
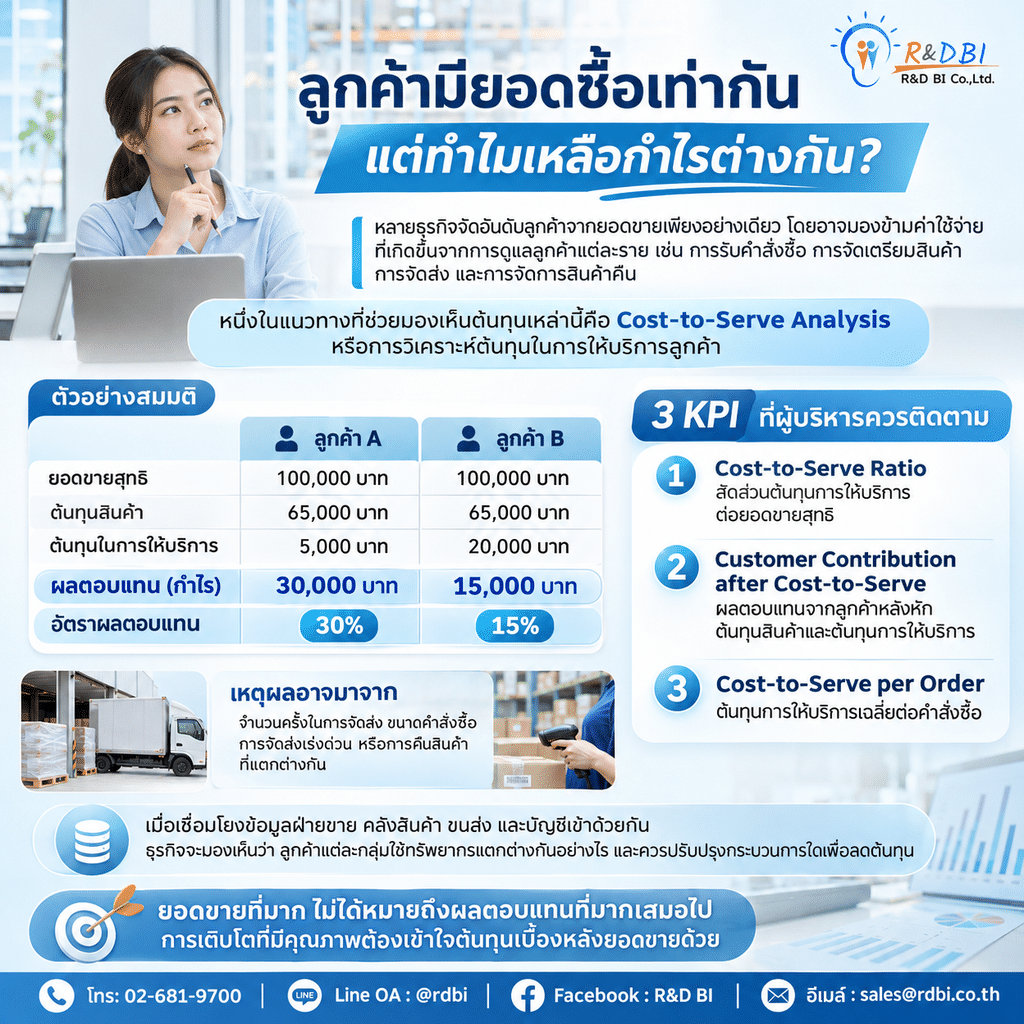
ตัวอย่างสมมติ
ลูกค้า A และ B มียอดขายสุทธิเท่ากันที่ 100,000 บาท และมีต้นทุนสินค้าเท่ากันที่ 65,000 บาท
แต่ลูกค้า A มีต้นทุนในการให้บริการ 5,000 บาท ขณะที่ลูกค้า B มีต้นทุนในการให้บริการ 20,000 บาท
ผลตอบแทนหลังหักต้นทุนสินค้าและต้นทุนในการให้บริการจึงแตกต่างกัน
ลูกค้า A: 30,000 บาท หรือ 30%
ลูกค้า B: 15,000 บาท หรือ 15%
เหตุผลอาจมาจากจำนวนครั้งในการจัดส่ง ขนาดคำสั่งซื้อ การจัดส่งเร่งด่วน หรือการคืนสินค้าที่แตกต่างกัน
3 KPI ที่ผู้บริหารควรติดตาม
1. Cost-to-Serve Ratio — สัดส่วนต้นทุนการให้บริการต่อยอดขายสุทธิ
2. Customer Contribution after Cost-to-Serve — ผลตอบแทนจากลูกค้าหลังหักต้นทุนสินค้าและต้นทุนการให้บริการ
3. Cost-to-Serve per Order — ต้นทุนการให้บริการเฉลี่ยต่อคำสั่งซื้อ
เมื่อเชื่อมโยงข้อมูลฝ่ายขาย คลังสินค้า ขนส่ง และบัญชีเข้าด้วยกัน ธุรกิจจะมองเห็นว่า ลูกค้าแต่ละกลุ่มใช้ทรัพยากรแตกต่างกันอย่างไร และควรปรับปรุงกระบวนการใดเพื่อลดต้นทุน
ยอดขายที่มาก ไม่ได้หมายถึงผลตอบแทนที่มากเสมอไป การเติบโตที่มีคุณภาพต้องเข้าใจต้นทุนเบื้องหลังยอดขายด้วย
สามารถเข้าไปดูบทความอื่นๆ ได้ที่: https://rdbi.co.th/blog/
โทร: 02-681-9700 | Line OA : @rdbi | Facebook : R&D BI | อีเมล์ : sales@rdbi.co.th